SaarLB > Virements-instantanes

Votre argent chez le bénéficiaire en quelques secondes

Le virement instantané

devient la nouvelle norme

01

Généralités

Généralités

Depuis avril 2024, un nouveau règlement sur les virements instantanés (UE n° 2024/886) s’applique dans toute l’Union européenne. Selon la procédure choisie, vous disposez d’ordres individuels et groupés, ainsi que d’ordres permanents et d’ordres à date fixe exécutés à la minute près. La mise en œuvre du règlement apporte, à partir du 5 octobre 2025, des nouveautés importantes. Les virements instantanés pourront désormais être ordonnés non seulement dans la banque en ligne ou via EBICS, mais aussi sur support papier. En tant que bénéficiaire d’un ordre de virement, il est important que vos payeurs indiquent le nom correct. Si le nom diffère, il est possible que la personne qui passe l’ordre, n’autorise pas le paiement. Et la nouvelle vérification du bénéficiaire pour les virements, virements instantanés et ordres permanents renforce la sécurité. Avant l’exécution d’un ordre, il sera désormais vérifié si le nom du bénéficiaire indiqué correspond au nom enregistré auprès de la banque bénéficiaire. Mais des actions sont nécessaires. Informez-vous ici sur les principales démarches à entreprendre pour votre entreprise.


Remarque importante

Conformément aux dispositions réglementaires du règlement européen sur les virements instantanés, la vérification du bénéficiaire (parfois appelée comparaison IBAN-nom ou Verification of Payee (VoP)) doit être mise en œuvre au plus tard le 9 octobre 2025. Suivant les prescriptions du European Payments Council (EPC), les caisses d’épargne activeront la vérification du bénéficiaire le 5 octobre 2025. Certaines banques bénéficiaires de l’UE pourraient n’activer la vérification du bénéficiaire qu’après le 5 octobre 2025. Durant la période du 5 au 9 octobre 2025, veuillez donc vous attendre à recevoir un retour indiquant que la vérification n’est pas possible pour les paiements destinés à ces banques. Ces retours devraient diminuer progressivement d’ici au 9 octobre 2025.

Une plus grande sécurité de paiement avec la vérification du bénéficiaire

Grâce à la nouvelle vérification du bénéficiaire, vous vous protégez en tant que client entreprise, lors de l’exécution d’un virement, contre la fraude, les fausses factures et les erreurs de saisie. En tant que donneur d’ordre d’un paiement, vous pouvez choisir, pour les virements groupés et les virements groupés instantanés, si une vérification du bénéficiaire doit être effectuée (opt-in) ou si vous y renoncez (opt-out). Pour les virements individuels, une vérification du bénéficiaire doit toujours avoir lieu. Vérifiez donc absolument vos processus internes ! En tant que bénéficiaire d’un ordre de virement, il est important que vos payeurs indiquent le nom correct. Un nom divergent peut conduire le donneur d’ordre du paiement à ne pas accorder la validation.
02

Nouveautés dans les opérations de paiement

Nouveautés dans les opérations de paiement

Virements instantanés sur tous les canaux

UTILISABLE PARTOUT :

Les virements instantanés pourront désormais être donnés par tous les canaux habituels – dans la banque en ligne, par la procédure EBICS et également sur support papier.

NOUVELLES FONCTIONS :

La clientèle d’entreprises peut enregistrer, outre sa raison sociale, des noms commerciaux connus.

Virements instantanés sans montant limite et coûts supplémentaires

MONTANTS ILLIMITÉS :

Les virements instantanés seront désormais possibles sans plafond de montant supplémentaire. Les limites convenues dans la banque en ligne ou dans la procédure EBICS restent en vigueur.

MÊME TARIF QUE LES VIREMENTS CLASSIQUES :

Un virement instantané est désormais au même tarif qu’un virement classique.

24 HEURES SUR 24 :

Les virements instantanés sont possibles chaque jour et à toute heure – y compris les jours fériés et le week-end.

Sécurité grâce au système de vérification du bénéficiaire (Verification of Payee)

VERIFICATION OBLIGATOIRE DU BENEFICIAIRE :

Tous les virements et virements instantanés devront désormais être vérifiés. Cela vaut également pour les ordres groupés, les ordres permanents et les ordres à échéance.

RENONCIATION À LA VÉRIFICATION DU BÉNÉFICIAIRE :

En tant que client entreprise, vous pouvez renoncer à la vérification du bénéficiaire pour les virements groupés et les virements groupés instantanés comportant plusieurs transactions.

ENREGISTREMENT DE NOMS COMMERCIAUX/ALIAS :

Les clients entreprises peuvent enregistrer, outre leur raison sociale, des noms commerciaux connus. Ces derniers sont également pris en compte lors de la vérification du bénéficiaire.

Réponse immédiate concernant le statut du virement instantané

INFORMATION RAPIDE SUR LE STATUT :

Les personnes qui passent un ordre de paiement pour un virement instantané sont informées en un temps record du succès ou de l’échec du virement.

NOTIFICATION GRATUITE :

La réponse est donnée gratuitement, là ou a été donné l’ordre de paiement – par exemple via l’alerte Virement instantané dans la banque en ligne ou via le rapport d’état dans la procédure EBICS.

03

Vérification du bénéficiaire

Une plus grande sécurité de paiement avec la vérification du bénéficiaire

La vérification du bénéficiaire a été mise en place pour les virements, les virements en temps réel, ainsi que pour les virements groupés, les ordres permanents et les virements à terme. Pour les ordres de virement sortants, la concordance entre l’IBAN et le nom du bénéficiaire est vérifiée, ce qui permet d’éviter les erreurs et les fraudes.

Concordance (« Match ») :

Le code IBAN entré et le nom concordent pleinement.

Correspondance partielle (« Close Match ») :

Le code IBAN entré et le nom sont presque équivalents. Le nom du bénéficiaire dans la banque du bénéficiaire est affiché.

Pas de concordance (« No Match ») :

Le code IBAN entré et le nom ne concordent pas.

Vérification impossible (« Verification Check Not Possible ») :

La vérification n’a pu avoir lieu pour différentes raisons.

Exemples de résultats de la vérification du bénéficiaire :

Scénario
Demande
Nom du bénéficiaire
Retour

Nom correct

Max Mustermann

Max Mustermann

Concordance

Plusieurs prénoms

Max Mustermann

Max Maximilian Mustermann

Concordance

Cotitulaires

Max Mustermann

Max Mustermann und Maxima Mustermann

Concordance

Nom correct, petites fautes de frappe

Max Mustterman

Max Mustermann

Concordance partielle

Initiales

M. Mustermann

Max Mustermann

Concordance partielle

Pas de prénom

Mustermann

Max Musterman

Concordance partielle

Nom incorrect

Maria Mustermann

Max Mustermann

Pas de concordance

Le nom commercial est différent du nom du titulaire du compte

Pizzeria Don Franesco

Max Mustermann

Pas de concordance

Pas reçu de réponse

Max Mustermann

Max Mustermann

Vérification impossible

La banque ne participe pas à la vérification du bénéficiaire

Max Mustermann

Max Mustermann

Vérification impossible

Pour les virements individuels et les virements instantanés individuels, une vérification du bénéficiaire est toujours effectuée en vertu des dispositions légales. Cela vaut également pour les ordres groupés ne comportant qu’une seule transaction. La vérification s’effectue en règle générale dans un délai rapide. Après prise de connaissance du résultat, vous pouvez soit valider l’ordre de virement, soit l’annuler et le corriger. Un virement peut également être exécuté en cas de divergence du nom du bénéficiaire. À la suite d’une publication de la BaFin (https://www.bafin.de/ref/19976730), les clients entreprises peuvent, jusqu’à nouvel ordre, présenter via EBICS des virements groupés ne comportant qu’une seule transaction sans vérification du bénéficiaire (opt-out). À cet effet, vous pouvez continuer à utiliser jusqu’à nouvel ordre les types d’ordre habituels.

Déroulement de la vérification du destinataire en cas de virements individuels :

Présentation du paiement :

Présentation du virement individuel dans la banque en ligne ou via EBICS.

Vérification du bénéficiaire :

Vérification automatique de la concordance entre le nom du bénéficiaire et le titulaire du compte.

Résultat envoyé au donneur d’ordre :

Le résultat de la vérification est communiqué rapidement.

Validation du paiement :

Décision sur la validation ou le refus de paiement sur la base du résultat de la vérification. Dans la banque en ligne, il est également possible de reprendre les propositions de correction de l’option Concordance partielle.

Résultats possibles :

- Le virement individuel a été validé - Le virement individuel a été refusé.

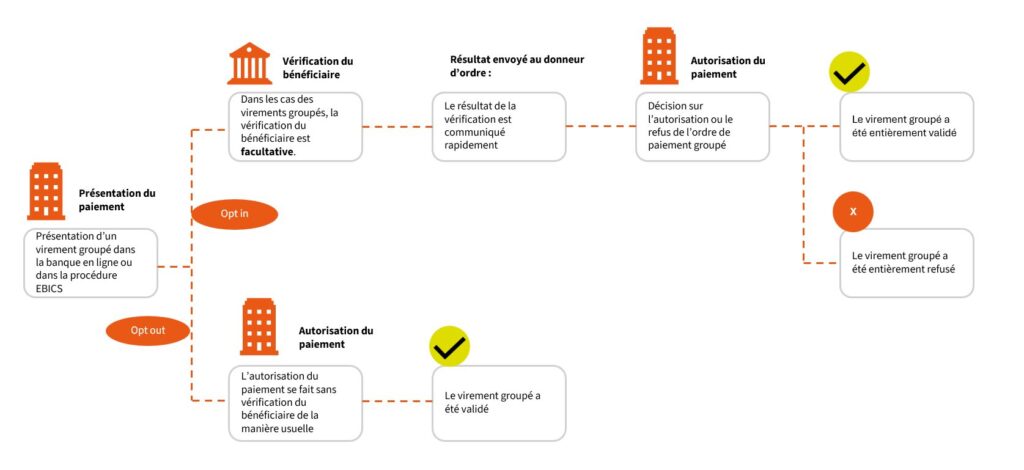
En tant que clientèle d’entreprises, vous pouvez, pour les virements groupés et les virements instantanés groupés comprenant plus d’une transaction, décider de réaliser une vérification du bénéficiaire (Opt-In) ou de renoncer à la vérification (Opt-Out). Dans la procédure EBICS, un ordre de paiement sous forme groupée ne peut être validé ou refusé que dans sa totalité. Il n’est pas possible de valider uniquement certains paiements (autorisation partielle) dans un ordre de paiement groupé. Corrigez les données du bénéficiaire existant dans vos systèmes (par exemple les applications PGI).

Comment fonctionne la vérification du bénéficiaire (Verification of Payee) ?

Schéma du circuit de validation d'un paiement

Ordres de virement entrants

L’introduction de la vérification du bénéficiaire vous concerne également lorsque vous êtes bénéficiaire d’un ordre de virement. Il est important que vos payeurs indiquent dans l’ordre de virement le nom sous lequel vous détenez votre compte auprès de la SaarLB. En tant que bénéficiaire d’un virement ou d’un virement instantané, il est donc important d’informer à temps tous vos partenaires commerciaux :
04

EBICS

Vérification du bénéficiaire (VoP) dans la procédure EBICS

La mise en œuvre de la vérification du bénéficiaire entraîne également des adaptations techniques dans la procédure EBICS. De nouveaux types d’ordre EBICS sont créés pour la présentation de virements SEPA et de virements instantanés avec vérification du bénéficiaire. Si vous souhaitez utiliser la vérification du bénéficiaire, ou si vous y êtes tenu par des dispositions légales (par exemple pour les virements individuels), veuillez utiliser désormais les nouveaux types d’ordre. Ils seront automatiquement à votre disposition à partir du 05/10/2025.
Type d’ordre
Paramètres BTF (version EBICS 3.0)
Type d’ordre EBICS (EBICS version 2.5)

Virement SEPA avec vérification du bénéficiaire

SCT//VOI/pain.001/

CTV

Virement instantané SEPA avec vérification du bénéficiaire

SCI//VOI/pain.001/

CIV

Rapport d’état de la vérification du bénéficiaire (pain.002)

REP/DE/VOP/pain.002/ZIP

VPZ

Si vous ne souhaitez pas réaliser de vérification du bénéficiaire, vous pouvez alors utiliser les types d’ordre EBICS existants :

Type d’ordre
Paramètres BTF (version EBICS 3.0)
Type d’ordre EBICS (EBICS version 2.5)

Virement groupé SEPA sans vérification du bénéficiaire

SCT//VOO/pain.001/ oder SCT///pain.001

CCT

Virement groupé instantané SEPA sans vérification du bénéficiaire

SCI//VOO/pain.001/ oder SCT///pain.001

CIP

Dans le cas d’EBICS, l’ordre de paiement est présenté comme suit :

Exemple 1 – Virement groupé SEPA comprenant 15 ordres de virement

L’ordre peut être exécuté au choix comme ordre de virement SEPA avec vérification du bénéficiaire (type d’ordre EBICS – CTV) ou comme virement SEPA sans vérification du bénéficiaire (type d’ordre EBICS – CCT) :
Sans vérification du bénéficiaire :

Exemple 2 – Présentation d’un virement instantané individuel

L’ordre doit impérativement être exécuté comme virement instantané avec vérification du bénéficiaire (type d’ordre EBICS – CIV).

INFORMATION : Par contre, si l’ordre est présenté sans vérification du bénéficiaire (type d’ordre EBICS – CIP), il est refusé par le serveur bancaire EBICS, car la vérification du bénéficiaire est toujours obligatoire en cas de virement instantané individuel.

Exemple 3 – Présentation d’un virement groupé SEPA avec une transaction individuelle

L’ordre doit être exécuté comme virement SEPA avec vérification du bénéficiaire (type d’ordre EBICS CTV). Les virements groupés SEPA ne comportant qu’une seule transaction seront désormais exécutés comme virements individuels, c’est-à-dire que la vérification du bénéficiaire est obligatoire. Si l’ordre est présenté sans vérification du bénéficiaire (type d’ordre EBICS CCT), il est rejeté par le serveur bancaire EBICS, car une vérification du bénéficiaire doit toujours être effectuée pour les virements individuels. Vous trouverez des informations détaillées sur les pages de la Deutsche Kreditwirtschaft : https://www.ebics.de/de/ebics-standard/hinweise-hersteller-kunden

La signature électronique distribuée (SED)

L’utilisation de la signature électronique distribuée est obligatoire pour pouvoir valider ou annuler des ordres de paiement avec vérification du destinataire. La réglementation relative aux paiements instantanés stipule que tous les signataires doivent d’abord prendre connaissance du résultat de la vérification VOP. C’est pourquoi le fichier transmis et vérifié par le VOP est autorisé ou annulé via la signature électronique distribuée (VEU). À cette fin, la procédure VEU est complétée par le résultat de la vérification VOP et des informations complémentaires. Si vous n’utilisez pas la VEU, renseignez-vous dès maintenant sur son fonctionnement dans le logiciel ou l’application bancaire que vous utilisez.

Comment fonctionne la SED ?

Le comptable présente l’ordre de virement sans signature électronique et l’envoie à la SaarLB. Le directeur A récupère les informations sur l’ordre de virement sur le serveur bancaire EBICS et les vérifie. Après vérification, elle ajoute votre signature électronique (SE) via le logiciel bancaire. Le directeur B récupère les informations sur l’ordre de virement qui n’est pas encore complètement signé sur le serveur bancaire EBICS et les vérifie. Après vérification, elle ajoute votre signature électronique (SE) via l’application EBICS. L’ordre entièrement signé est traité.
Schéma de la saisie et de la validation d'un ordre de paiement

Informations pour les utilisateurs d’applications bancaires

La mise en œuvre des nouvelles règles introduit de nouvelles fonctionnalités, telles que l’ordre permanent en virement instantané et la vérification du bénéficiaire. Ces nouvelles fonctions nécessitent également une adaptation des applications que vous utilisez. Renseignez-vous à temps pour savoir si l’éditeur de votre application procède aux adaptations nécessaires, afin que vous puissiez utiliser toutes les nouvelles fonctions. La SaarLB mettra à jour en temps utile les applications de paiement qu’elle propose, comme SFirm et le portail de banque en ligne. Si vous utilisez une application d’un autre éditeur, veuillez vous adresser directement à celui-ci. Vous trouverez sous www.ebics.de/de/ebics-standard/implementation-guide un guide de mise en œuvre de la Deutsche Kreditwirtschaft relatif à l’application du règlement sur les paiements instantanés dans la procédure EBICS. Veuillez prévoir les mises à jour correspondantes pour l’application que vous utilisez ; celles-ci pourraient n’être disponibles que peu avant l’entrée en vigueur des exigences réglementaires.
06

Questions fréquentes

Questions et réponses

Je ne souhaite pas utiliser le système de vérification du bénéficiaire. Que puis-je faire ?

En cas de virements individuels ou d’ordres groupés comprenant une seule transaction, la vérification du bénéficiaire est obligatoire et ne peut pas être désactivée. La Clientèle d’entreprises peut utiliser en option le système de vérification du bénéficiaire pour les virements groupés comprenant plus d’une transaction.

Je ne sais pas si mon application bancaire prend en charge la vérification du bénéficiaire. Que puis-je faire ?

Les applications mises à disposition par la SaarLB, comme la banque en ligne ou Sfirm prendront la vérification du bénéficiaire en charge en temps requis.

Comment puis-je rester informé du statut de mes virements instantanés ?

Dans la banque en ligne, vous pouvez vous informer du statut de votre virement instantané via votre relevé de transactions ou l’alerte compte. Dans la procédure EBICS, vous pouvez vous informer du statut à l’aide des informations sur les transactions, des pré-notifications ou encore dans le rapport d’état.

Que se passe-t-il si le virement n’est pas exécuté dans les dix secondes ?

Si un virement instantané ne peut pas être achevé dans les dix secondes, le montant viré est de nouveau crédité automatiquement sur votre compte. Si, dans des cas exceptionnels, le statut de l’exécution n’est toujours pas clair après expiration du délai, vous recevrez une information correspondante avec la contre-passation. Veuillez dans ce cas ne pas faire de nouveau virement jusqu’à ce que la SaarLB ait vérifié définitivement le statut des paiements.

Le système de vérification du bénéficiaire s’applique-t-il également aux virements express et aux paiements à l’étranger ?

Non, les virements express en euros et les paiments à l’étranger ne sont pas soumis aux dispositions sur la vérification du bénéficiaire et peuvent être présentés comme c’était le cas jusqu’à présent.

La vérification du bénéficiaire s’applique-t-elle également aux paiements sur mes propres comptes courants ?

Que les paiements soient effectués sur des propres comptes de paiement auprès de la SaarLB ou dans un autre institut de crédit, la vérification du bénéficiaire est obligatoire. Y font exception les comptes de non-paiement, par exemple les comptes de dépôt à terme et les comptes d’épargne.

Contactez-nous

Portrait de Xenia Leonard

Xenia Léonard

Services de paiements commerciaux
Téléphone +49 681 383-1317
xenia.leonard@banque-franco-allemande.fr
Portrait de Christine Bieg

Christine Bieg

Services de paiements commerciaux
Fon. +49 681 383-1848
christine.bieg@banque-franco-allemande.fr
weitsicht_durch_naehe_titling-2.jpg

Ihr Ansprechpartner

Philipp Werthmüller

Communication et médias
Téléphone +49 681 383-1264
philipp.werthmueller@banque-franco-allemande.fr